<川口支部>〒332-0021     埼玉県川口市西川口2丁目2−1 新堀ビル4階
<大宮支部>〒330-0854 埼玉県さいたま市大宮区桜木町4-419-8 4階
<久喜本部>〒340-0211 埼玉県久喜市上内861-2                                                                                                                   

営業時間
平日9時~17時15分

会計・税務の界隈で仕事をしているせいか、物事を合理的に考えることが多いような気がします。会計には、アカウンタビリティー(Accountability)という考えがあり、決算書などを作成すると説明をする義務が生じます。説明責任を果たした時に、「アカウンタビリティーの解除」という言い方をしたりします。


決算書を説明するということは、税務調査でも求められます。なぜこのような会計処理をしたのか、どうしてこのような数字になるのかを、調査官が納得できるように説明する必要があります。その際に根拠となるのが、法人税法、所得税法、消費税法といった税法や、施行令・施行規則、通達、判例といったものになります。「この会計処理をした根拠は、○○の法令(通達)によるものです」と説明できれば、相手は反論ができなくなります。


しかし、税法では白黒をハッキリできるとは限りません。グレーな部分ももちろんあります。グレーな部分を説明するためには、合理的に考えることが必要になる場合があります。数学の理論立てと似ている部分もありますが、数学と違うところは、多少筋が通らないとしても、相手を納得できればよいということにあります。数学とは異なり、正解はないのです。


日常の生活でも、合理的に考えることが大事なこともあります。でも、あまり理屈っぽくなってしまうと、人間関係がギクシャクするような気もします。この世は矛盾だらけですので、あまり理屈っぽくなってしまうと疲れてしまいます。肝心なところで合理的であれば良いのかなと思います。


2026914日)

今回は修士論文の第3章第3節第417回目を見ていきます。

不法行為の被害者を巡る課税上の問題点を論じてます。

 今回は、損害賠償請求権の収益計上時期に関して総括的検討しています。


不法行為をおこす者は、第三者であれ役員又は使用人であれ、秘密裏に行なうものであり、役員又は使用人の行為であるからと言って、その不法行為に差があるものではない。


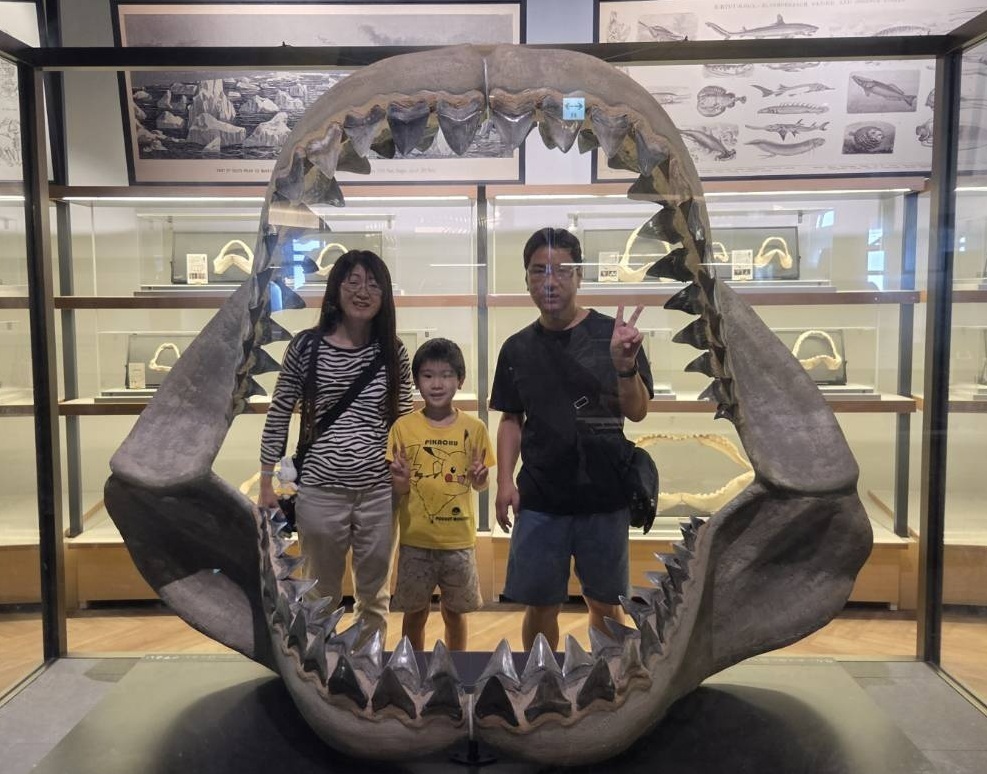
先月の終わり頃になりますが、息子とママと3人で茨城県大洗町にあるアクアワールド茨城県大洗水族館に行ってきました。なんだか夏が終わってしまうのが物寂しくなって、私から海が見たいと誘いました。大洗水族館は、サメの展示が日本で一番多いことで有名です。息子はサメとか危険生物が大好きなので、喜んでいました。


大洗水族館は、何年か前にも訪れたことがありましたが、リニューアルされていて、とても見ごたえがありました。大勢のお客さんで賑わっていました。大型の水槽がいくつもあり、何種類ものサメやマンボウやチンアナゴなどの珍しい魚もいました。イワシの大群もとてもきれいでした。中でも、息子が喜んでいたのが、メガロドンの顎の化石です。メガロドンは古代のサメの仲間ですが、息子は釣りスピのゲームで集めていて、大好きなようです。メガロドンの化石の後ろで、3人で写真を撮ってもらいました。


私が見たかった海も見られました。海を眺めていると、心が安らぎます。

帰りには、近くにある那珂湊おさかな市場で魚料理が食べたかったのですが、息子が嫌だというので、たこ焼きなどを買って食べました。那珂湊おさかな市場では、サンマやワカメなどを買って、帰りました。

息子は、はま寿司に行きたいというので、埼玉県羽生市のはま寿司で夕食を食べました。本当は、せっかく那珂湊おさかな市場まで行ったので、新鮮なお魚が食べたかったです。

息子はまだ小学生2年生なので、慣れているお店がいいみたいです。


202697日)

今回は修士論文の第3章第3節第416回目を見ていきます。

不法行為の被害者を巡る課税上の問題点を論じてます。

 今回は、損害賠償請求権の収益計上時期に関して総括的検討しています。


この点、第三者から受けた損害に対する損害賠償請求権であれば、異時両建説の適用が可能で、法人の役員又は使用人の行為であれば、損害の存在内容等の把握ができ、客観的にみて権利行使が期待できる状況であると認識して、異時両建説の適用が不可能という判断基準で画一的に処理することには、違和感を覚えるものである。


先月に2件の税務調査が続けてあったのですが、2件の日程が終了してから2日後に体調を崩しました。やはり・・・という感じはしましたが、2件で4日間の税務調査はきつかったです。37.5℃ほどの微熱が上がったり下がったり、1週間ほど続きました。さらにきつかったのが、咳がなかなか治らないで、治るのに3週間ほどかかりました。病院で診察を受けたら、喉がすごく赤くなっているということでした。ステロイドの薬も処方されました。メンタル面では酷くやられなかったのは良かったですが、気分もあまりよくありませんでした。体重も3kgほど痩せました。

税務調査は、できることなら避けたいものです。ただ、税務調査があるために、税理士の仕事も成り立っていることを考えると、微妙な気持ちです。今回の2件の税務調査は、なんとか無難に収束しそう(した)なので、その点は良かったと思います。


2025831日)

飲食・サービス業では、事業としてうまくいくために目安となる原価率(売上高に占める原価の割合)があります。

飲食・サービス業では、FLコストの原価率が経営の一つの目安になっています。
FLコストとは、F(食材:FOOD)とL(人件費:LABOR)のことです。
人件費(LABOR)は、給与・賞与・社会保険も含みます。
飲食業では、食材FOOD)約30%、人件費(LABOR30%でFLコストの合計が5060%以内に収まっていれば、経営が順調にいっている目安になります。
FLコストに加えてテナントの家賃10%、その他の経費・利益20%、税金10%くらいですと、飲食業としてはやっていける数字になります。
サービス業では、人件費(LABOR)が5060%以内に収まっていることが一つの目安になります。

ここで大切なのが、FLコスト以外のその他の経費に、法人税等・消費税などの税金を含めて考えることです。税金を支払うことも含めて、利益を出して、経営が成り立っていると言えるのです。また、その他の経費として、固定資産の減価償却費も経費として計上されていないと、黒字でも資金繰りが厳しくなるというようなことも起こりえます。


2026824日)

今回は修士論文の第3章第3節第415回目を見ていきます。

不法行為の被害者を巡る課税上の問題点を論じてます。

 今回は、損害賠償請求権の収益計上時期に関して総括的検討しています。


ただ、異時両建て処理も個別のケースによっては認められるべきである。

例えば法人の役員・使用人の不法行為であっても加害者を知ることが困難であるとか、権利内容を把握することが困難なため、直ちには権利内容を期待することができないものもあり、当該場合は権利行使が実現できる時点(不法行為が発覚し、権利の内容・金額等が確認できた時点)の益金とする判断が現実的な判断ではないかと思われる(異時両建処理)。


うちの息子と二人で、埼玉県行田市にある「古代ハスの里」へ行ってきました。ここは、「翔んで埼玉2」の映画にも出てきた「行田タワー」で有名です。お目当ては、行田タワーの頂上から見られる田んぼアートです。昨年は、鬼滅の刃をテーマとした田んぼアートでしたが、今年はマインクラフトがテーマでした。うちの息子はマイクラ(マインクラフト)のゲームが好きなので、マイクラの田んぼアートには興味があったみたいです。10分くらいずっと眺めていました。

行田タワーを降りてから、実際に田んぼでどのようになっているか知りたかったようで、田んぼまで見にいきました。行田タワーの頂上からの景色は想像できないくらい、普通の田んぼでした。頂上から見たマイクラの田んぼアートは、立体的でとても良くできていたので、田んぼを植えた人・設計した人はすごいなと思いました。


2026817日)

今回は修士論文の第3章第3節第414回目を見ていきます。

不法行為の被害者を巡る課税上の問題点を論じてます。

 今回は、損害賠償請求権の収益計上時期に関して総括的検討しています。


むしろ、例外的な規定を設けずに、法人の役員又は使用人であっても「他の者」であっても原則的には同時両建てとする考え方の方が、合理的なのではないだろうか。


先週に、うちの息子と二人で群馬県神流町の恐竜センターに行ってきました。ここを訪れるのも、かれこれ5回以上になります。息子は恐竜が好きなので、気に入っているようです。毎回同じ内容の劇もあるのですが、今回は3回も見ていました。

恐竜センターだけでは、さすがに一日は持たないので、どうしようかと思っていましたが、近くの群馬県上野村に遊び場があると聞いたことがあることを思い出しました。「まほーばの森」というグランピング施設を兼ねた場所で、鍾乳洞や吊り橋などもありました。「芝そりゲレンデ」というリング状のチューブで芝の上を滑る施設もあり、息子は何度も遊んでいました。私もやってみましたが、けっこうスピードが出て楽しかったです。吊り橋も、かなりの高さがありスリルがありました。吊り橋を渡ったところに鍾乳洞がありましたが、息子は疲れてしまい、鍾乳洞には入りませんでした。

お昼ご飯は、上野村の道の駅の側にあるお蕎麦屋さんで、もりそばとアイス大福を食べました。息子は、乳歯がグラグラしていて、蕎麦を食べた時に乳歯が抜けてしまいました。

帰りにも、息子は恐竜センターに寄りたいというので、再入場しました。

息子も、夏休みに学童クラブばかりではかわいそうなので、一日遊びに連れていけて良かったです。


2026810日)

今回は修士論文の第3章第3節第413回目を見ていきます。

不法行為の被害者を巡る課税上の問題点を論じてます。

 今回は、損害賠償請求権の収益計上時期に関して総括的検討しています。


本来、同時両建てを基本として考えるべきであり、例外として宥恕的な規定であるから、法人の役員又は使用人と「他の者」とを区別して取扱うという意見には納得がいかない。


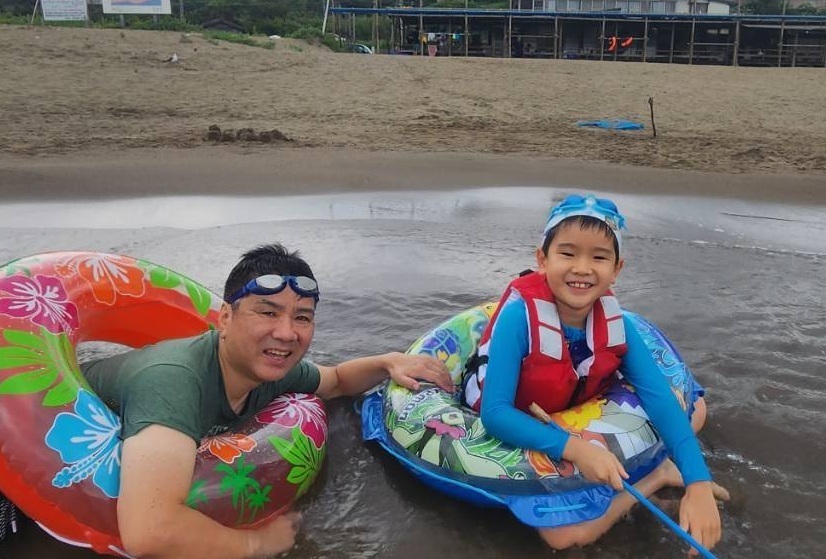
81日と2日に、新潟県長岡市寺泊に家族3人で海水浴に行ってきました。毎年の恒例行事で、もう6回目くらいになります。雨の予報だったのですが、天気は曇りで暑過ぎず寒くもなく海水浴を楽しむことができました。今年は、雨の予報だったので、初日に早出して午後から海水浴をしました。スイカ割りも息子は楽しんでいるようでした。夜は花火をしました。ママが買ってきていた4号玉の花火なども打ち上げて、なかなか見ごたえがありました。

翌日は、寺泊水族館へ行きました。思ったよりも、いろいろな魚がいて楽しむことができました。その後は、寺泊港にある釣り具屋で釣り竿などをレンタルして、海釣りをしました。イシダイの稚魚が30匹ほど釣れて、サヨリやマメアジやふぐなども釣れました。釣り好きの息子も喜んでいるようでした(帰ってからイシダイの稚魚などを揚げて食べようとしましたが、身がほとんどなく骨も多いので、断念しました)。

釣りをした後には、寺泊市場でのどぐろやアカニシ貝などの串焼きを買ってたべました。ちょうど長岡の花火大会の日と重なっていたためか、寺泊市場は大混雑していました。

今年の寺泊旅行は、いろいろと楽しめて、充実した夏休みになりました。


202684日)

今回は修士論文の第3章第3節第412回目を見ていきます。

不法行為の被害者を巡る課税上の問題点を論じてます。

 今回は、損害賠償請求権の収益計上時期に関して総括的検討しています。


この点については、「同通達が権利確定主義の例外として宥恕的な規定であると解すれば、法人の役員、使用人の場合と第三者の場合とで取扱いを異にすることは必ずしも不合理ではない」とする見解1もあるが、


1小島俊朗・前掲注18142


先日、うちの息子と二人で、埼玉県羽生市にあるさいたま水族館へ行ってきました。自宅から近くの場所にあるので、もう何度も行っていますが、息子が水族館に行きたいというので連れて行ってあげました。水族館に着いてから知ったのですが、企画展で「でんじゃらす水族館」というものをやっていました。危険生物を展示していて、危険生物が大好きな息子は興奮していました。ピラニアやワニガメやウツボなどが展示してあり、なかなか楽しかったです。息子は、スマホで危険生物の写真を撮って、とても楽しそうにしていました。

鯉の餌やりも息子は大好きで、いつものお決まりなのですが、今回は奮発してチョウザメの餌も買ってあげました。鯉の餌は100円ですが、チョウザメの餌は200円もします。鯉とチョウザメの餌やりも、息子は楽しそうにしていました。

息子は、小学校2年生なのですが、まだ私と手をつないで歩いてくれます。もうそろそろ親と手をつないで歩くのも恥ずかしくなる時期だと思うので、なんだか切ないです。

また時間をおいて、さいたま水族館に連れて行ってあげたいです。


2026727日)

今回は修士論文の第3章第3節第411回目を見ていきます。

不法行為の被害者を巡る課税上の問題点を論じてます。

 今回は、損害賠償請求権の収益計上時期に関して総括的検討しています。


また、法人税基本通達2143において、損害賠償請求権の相手方が当該法人の役員又は使用人の場合には同時両建てとし、「他の者」である場合には異時両建てする取扱いにも問題があると考える。


先月になりますが、うちの息子と群馬県太田市藪塚にあるジャパン・スネークセンターに行ってきました。私が子供の頃にも,何度か、親に連れて行ってもらったことがあります。当時は、藪塚ヘビセンターと呼ばれていて、40年くらい前から古びた施設だという記憶がありました。今では廃墟のようになっているのでは・・・と心配していましたが、大勢の親子連れやカップルなどで賑わっていました。ヘビセンターはいまだに健在のようです。

キングコブラやオオアナコンダなど、毒蛇や大きなヘビもいました。息子は、初めは私の後ろに隠れて怖がっていましたが、だんだん慣れてきたようで楽しんでいる様子でした。息子は、危険生物の図鑑が大好きで、毒蛇なども興味があるみたいです。

特に面白かったのが、ハブの採毒の実演でした。演者の人が、ハブを素手で捕まえて、ハブの頭を押さえつけて毒をコップに採取するのですが、とても迫力がありました。見ているこちらの方が、ハラハラしてしまいました。

来週には、毎年恒例の新潟県長岡市寺泊の海水浴も予定しています。息子には、親から離れてしまう前に、いろいろな体験をさせてあげたいです。


2026721日)

今回は修士論文の第3章第3節第410回目を見ていきます。

不法行為の被害者を巡る課税上の問題点を論じてます。

 今回は、損害賠償請求権の収益計上時期に関して総括的検討しています。


ただ、この「発覚時」を計上時点とすることについては、「収益の計上、益金の算入に当たって権利確定主義を採る場合において、その事実の知不知のみで判断することは、適当ではなく、客観的な判断が求められるべきであり、この点『収益の客観的存在と主観的知不知との混同』との批判は免れようもないと考える。」1とする批判も存する。


1矢田公一・前掲注1133


税務署は710日が異動の時期なので、7月にはあまり税務調査は入らないのですが、今年は私の担当の会社だけで2件も7月に税務調査が入りました。今週と来週は、税務調査の立会いのため忙しくなります。なんとか、無事に税務調査が乗り越えられると良いです。

来週はたぶん、へばっていると思いますので、ブログはお休みする予定です。


202676日)

今回は修士論文の第3章第3節第49回目を見ていきます。

不法行為の被害者を巡る課税上の問題点を論じてます。

 今回は、損害賠償請求権の収益計上時期に関して総括的検討しています。


この説は権利確定主義をさらに厳格に追及し、発覚時点を計上時とする点に特徴があるが、損失についても債務確定主義を要求している点で従来の解釈を大きく転換していることが注目される。


ここ数年間、歯磨きをする時に2日に1回くらい歯間ブラシも使うように心がけています。歯間ブラシを使うようになってから、歯と歯茎がとても調子が良い気がします。歯医者さんで歯石を取ってもらう時も、以前は出血が必ずあって、歯肉炎も進んでいると言われていました。でも、歯間ブラシを使うようになってから、出血をしなくなって、歯医者さんからも歯肉炎とは言われなくなりました。

歯を磨くことも大事ですが、歯間をきれいにすることが重要だと、ある医者の先生の本で読んだことがあります。歯間ブラシを使うのが面倒だと思うこともあるのですが、歯医者さんや歯科衛生士さんの受けも良いようなので、歯間ブラシを使う習慣は続けていきたいです。


2026629日)

今回は修士論文の第3章第3節第48回目を見ていきます。

不法行為の被害者を巡る課税上の問題点を論じてます。

 今回は、損害賠償請求権の収益計上時期に関して総括的検討しています。


また、仮に、現実的な処分可能性を権利確定主義の要件として最重視するとしても、同時に、不法行為の損失の(確定・発覚時からの)遡及計上の当否も検討されなければならず、その場合はむしろ発覚時の同時両建てを基本とする取扱いが先例に照らし無理のない処理になるとする説(発覚時同時両建説)がある1


1一高竜司「判批」速報判例解説vol.3(法学セミナー増刊、平成20年)291頁「計算の確実性、客観性を担保し、公平な課税を行なううえで、収益のみならず損失についても、課税上考慮するためには確実性が要求されるべきところ、損失についてのみ、知りえなかった損失でも遡及して控除することができるということがいかに正当化できるかが問われなければならない。仮に、現実的な処分可能性を権利確定主義の要件として最重視するとしても、同時に、不法行為の遡及計上の当否も検討されなければならず、その場合はむしろ発覚時の同時両建を基本にする取扱いが先例に照らし無理のない処理になろう。」


最近、ネットの記事で、コーヒーは朝に飲むと体に良いと書いてあるのを見ました。論文の報告にもあるようです。そういえば、モーニングコーヒーという言い方もあります。アフタヌーンコーヒーという言葉は聞いたことがありません。ただし、アフタヌーンティーという言い方はします。モーニングティーという言葉も聞いたことがありません。この辺りにも、昔からの知恵があるのでしょうか。


2026622日)

今回は修士論文の第3章第3節第47回目を見ていきます。

不法行為の被害者を巡る課税上の問題点を論じてます。

 今回は、損害賠償請求権の収益計上時期に関して総括的検討しています。


一方、同時両建説においては、一般の私法上の債権・債務の取扱いに歩み寄っている考え方と言えるので、一般の債権・債務と取扱いを同等に近づける意味においても同時両建説を採用すべきであると言える1


1 異時両建説においては、損害賠償請求権を一般の金銭債権とは異なる取扱いをしているが、私法上も、会計上も、損害賠償請求権と一般の金銭債権とを別異に取扱うこととはされていないことから、税務上のみそのような取扱いをすることは困難であることも言える。


23か月くらい前から、お昼休みに職場の周りを20分くらいウォーキングをするようになりました。デスクワークは体にも良くないですし、睡眠の質も下げているように感じたからです。「運動は百薬の長」と言っている医科大学の先生もいます。少しでも歩くようにしたら、体にも精神的にも良いような気がします。

ところが、5月からとても暑くなってきて、外をあるくのがしんどくなってきました。そこで、久喜事務所から車で5分くらいの場所にあるアリオで歩くことを思いつきいました。もう5回ほどになりますが、アリオの中は涼しくてウォーキングには最適です。「アリオリング」と勝手に名付けて、お昼休みのウォーキングを楽しんでいます。ウィンドウショッピングもついでに楽しむことができます。一つ難点は、アリオまでの車中がものすごく暑いことです。エアコンが効く前にアリオに着いてしまうので、窓を全開にして運転しています。

「アリオリング」は健康にも良さそうなので、しばらくは続けたいです。


2026615日)

しばらく「修士論文の紹介」をお休みしていましたが、今回からまた再開します。

またお付き合いください。


今回は修士論文の第3章第3節第46回目を見ていきます。

不法行為の被害者を巡る課税上の問題点を論じてます。

 今回は、損害賠償請求権の収益計上時期に関して総括的検討しています。


しかし、異時両建説においては、これらとは逆転的な発想に基づいており、債務は債務発生主義によるものであり、債権は「権利の確定」を非常に狭く解釈して、場合によっては支払時の債権計上も認めている。


今年の5月に2回ほど、うちの息子(小学2年生になりました!)と一緒に、埼玉県行田市内の某所へ釣りに行きました。昼間はさすがに暑いので、夕方の16時頃から釣りを開始しました。釣れるか心配でしたが、ミミズを餌にしたら魚の反応がよく、クチボソやブルーギルなど合計で10匹くらい釣れました。息子も20㎝くらいの大きなブルーギルを釣りあげることができ、とても喜んでいる様子でした。

息子は普段は、ゲームセンターなどで「釣りスピリッツ」のゲームをするのが大好きですが、たまには本物の魚を釣る感触も味合わせてあげたいです。6月以降は暑さも厳しくなるでしょうし、魚の食いつきも悪くなると思うので、5月に2回も釣りができて本当に良かったです。


202668日)

今までも本ブログには所々記してきましたが、仕事の繁忙期と閑散期の目安となる四季折々の花があります。会計事務所の仕事は、わりと繁忙期と閑散期がはっきりしているかと思います。そして、そのシグナルとなる四季の花々を個人的には感じています。


まず、1月から2月にかけては、年末調整と個人の確定申告で忙しいですが、この時期にはロウバイが咲いて梅もチラホラと咲き始めます。久喜事務所の側の団地には、早咲きの梅が2本植えてあるのですが、これが咲き始めると「今が繁忙期のピークだ。がんばろう!」と思います。そして、3月になる頃には、久喜市内の青毛堀川沿いに河津桜が咲き始めます。そうなると、「繁忙期ももうじき終わる」と少し元気になります。3月下旬にはソメイヨシノも咲き始めます。ソメイヨシノが咲くと「今年も繁忙期を乗り越えた!」と嬉しくなります。


4月から6月にかけて、まあまあの繁忙期になります(税務調査が入ると忙しくなりますが・・・)。ソメイヨシノの後のハナミズキや藤の花など、気分良く見られることが多いと思います。そして、6月下旬から7月にかけて、源泉所得税納期特例が終わるころにノウゼンカズラが道端で見かけられるようになります。ノウゼンカズラを見ると、「繁忙期もやっと終わった。これから閑散期だ!」と嬉しくなります(所長に言ったら怒られそうですが・・・)。7月から8月は、例年閑散期になることが多いです。その時に咲いているのが、サルスベリです。この花をみると、「閑散期の夏を満喫しよう!」と気分は爽快です(本当は猛暑でないとよいのですが・・・)。


そして、9月下旬になると、キンモクセイの香りがするようになります。キンモクセイの香りは、とても良い香りなのですが、これは繁忙期のサインです。これからの繁忙期を見据えて、気分が憂鬱になります。10月頃にコスモスが咲いていると、気分は繁忙期モードです。11月と12月に、サザンカの花が咲いているころには、繁忙期真っただ中になります。


このようなサイクルで例年過ごしているような感じがします。会計事務所で仕事をするようになって13年が経ちましたが、やはり繁忙期はきついです。ですので、個人の確定申告の終わりを告げるソメイヨシノと閑散期のサインであるノウゼンカズラとサルスベリの花々が、今の私が好きな花になります。


いつかは、四季折々の花々を穏やかな気持ちで眺められる日が来るといいなと思います。


202661日)

「ある会計事務所の税務調査事件簿(29)」 

 ※この物語は実話を基にしたフィクションです。


電話受付のKさんは、T税理士に話しかけた。

「今回の税務調査は大変なようでしたね。」

T税理士は、

「まったく気苦労の多い税務調査だった。N税理士と決算担当Sさんの助けがなかったら、今回の調査は終わらなかったかもしれない。」

そこに居合わせたSさんも、

「本当にたいへんな税務調査でしたね。私も、今回は良い勉強になりました。」

と話した。

T税理士は、

SさんもKさんも本当にお疲れさまでした。来週には、T会計事務所の暑気払いもあるので、おいしいものをたくさん食べてください。」

と労をねぎらった。


厳しい残暑も終わりを告げようとしていた。

T会計事務所にも、秋の風がすーっと通り抜けるのが感じられた。


(終)


※この小説の作成にあたり、AIは一切使用しておりません。


2026525日)

「ある会計事務所の税務調査事件簿(28)」 

 ※この物語は実話を基にしたフィクションです。


第6章 エピローグ


後日、X税務署のZ調査官から電話がかかってきた。

A株式会社の売上除外は8000万円のみということで署内の決済が降りました。役員賞与については税務署としても認定するのが困難なため、貸付金での処理を認めます。」

T税理士は、ホッと一安心した。

「売上除外の8000万円は、反面調査も入っているのでやむを得ない。せめて、役員賞与を貸付金処理が認めらたことで2500万円の源泉所得税は追徴課税を免れることができた・・・。」

「これでB社長にも良い報告ができるなぁ・・・。」

と肩の荷が降りるのを感じた。


2026518日)

「ある会計事務所の税務調査事件簿(27)」 

 ※この物語は実話を基にしたフィクションです。


T税理士は、このことを上司のN税理士に話すと、

「それでいい。」

と一言答えた。

その言葉を聞いて、T税理士も安堵した。

そして、X税務署のZ調査官に電話を入れた。

A株式会社のB社長は、8000万円の売上を隠していたことを認めました。国税の追徴課税は重加算税を含めて3500万円を支払うことも受け入れます。

その替わりに、役員賞与は貸付金処理にしてもらうことはできないでしょうか。役員賞与の源泉所得税を支払うことになったら、B社長は自己破産するかもしれません。そうなったら、法人税・消費税の追徴税額も支払えなくなる可能性があります。」

Z調査官は、

「分かりました。A株式会社の8000万円の売上除外は認めるのですね。役員賞与の処理については、署内でも検討してみます。」

と答えた。


2026511日)

「ある会計事務所の税務調査事件簿(26)」 

 ※この物語は実話を基にしたフィクションです。


T税理士は、すぐさまB社長に電話を入れた。

B社長、今回の件は売上を隠していたB社長に責任があります。今、T会計事務所にできることは、役員賞与を認めさせないように税務署に交渉するくらいです。それは分かってください。T会計事務所の責任にするようでしたら、弊社との契約を解除されても構いません。」

B社長は、観念したかのように、

「売上を隠していたのは申し訳なかった。7年間で8000万円の売上を隠していたことも認める。後のことはT会計事務所にお任せします。」

と静かに話した。

T税理士は、B社長との会話の内容をメールに起こし、証拠として残した。


2026427日)

「ある会計事務所の税務調査事件簿(25)」 

 ※この物語は実話を基にしたフィクションです。


どうにもいかなくなったT税理士は、上司のN税理士に相談した。

N税理士は、はっきりと答えた。

「今回の場合には、T会計事務所に落ち度はない。売上を隠していた責任は、B社長にある。だから、毅然とした態度で臨まなければならない。T会計事務所にできることは、役員賞与を認めさせないで貸付金処理19として源泉所得税を払わないようにするくらいだ。」
N税理士の答えに、T税理士は元気が出た。

「確かにそうだ!今回はT会計事務所には落ち度はないのだから、できることをやるだけだ。」


19 「役員賞与」と税務署に認定されてしまうと源泉所得税が追加で発生してしまいます。そのため、会計事務所では税務署と交渉して、貸付金処理にしてもらうようにお願いすることがあります。貸付金処理になると、貸付金の利息は発生するが源泉所得税は発生しないため、大幅に追徴税額を減らすことができます。


2026420日)

ご相談

担当:松岡

営業時間:平日9時~17時

埼玉・東京で会社設立手続きなら「格安・会社設立センター埼玉」にお任せください。株式会社、合同会社の設立、起業、独立開業に関するご相談から経理代行や税務などのサービスを経験豊富な税理士が承っておりますので、お気軽にご相談ください。

対応エリア
東京都(足立区・豊島区など全域)、埼玉県(川口市・さいたま市・草加市・越谷市・久喜市・川越市・所沢市・八潮市・春日部市・熊谷市など全域)

お問合せ受付中

お電話でのお問合せ

0120-50-9991

お問合せはお気軽にどうぞ
<営業時間>
平日9時~17時15分

ごあいさつ

代表の松岡です。親切・丁寧な対応を心がけております。お気軽にご相談ください。

まるなげ経理代行・決算申告のみのお客様も歓迎いたします!

税理士法人ティーダ総合会計

住所

<川口支部>
〒332-0021
埼玉県川口市西川口2丁目2−1 新堀ビル4階
<大宮支部>
〒330-0854
埼玉県さいたま市大宮区桜木町4-419-8 4階
<久喜本部>
〒340-0211
埼玉県久喜市上内861-2

営業時間

平日9時~17時15分